Mostrando entradas con la etiqueta Activos Fijos. Mostrar todas las entradas

30 mayo 2012

Balance General

Balance General

"Trabajos de Contabilidad"

Es el documento en el cual se describe la posición financiera de la empresa en un momento dado (en un punto específico del tiempo).

Indica las inversiones realizadas por la empresa bajo la forma de Activos, y los medios a través de los cuales se financiaron dichos activos, ya sea que los fondos se obtuvieron bajo la modalidad de préstamos (Pasivos) o mediante la venta de acciones (Capital Contable).

Es como una FOTOGRAFIA que muestra la posición financiera de la empresa en un momento determinado del tiempo. Está compuesto por el Activo, Pasivo y Patrimonio.

El Balance General de una empresa muestra sus activos (lo que posee) y sus pasivos (lo que debe) en un momento dado.

La diferencia entre activos y pasivos es el valor neto de la empresa, llamado también Patrimonio o Capital de los propietarios.

Balance General

Ecuación de Equilibrio

Ecuación de equilibrio

Componentes del Balance General

* Activo: se refiere a todo aquello que le pertenece a la empresa y se clasifican según su grado de liquidez, es decir, la facilidad con la que se pueden convertir en efectivo. Se ordenan según el grado de liquidez, de mayor a menor grado. Se dividen en Activo Corriente y Activo No Corriente.

- Activo Corriente: son aquellos Activos con mayor grado de liquidez (aquellos que se pueden convertir en efectivo en un período máximo de un año, es decir, el ciclo normal de operación de un negocio). Entre ellos tenemos: Caja y Bancos, Cuentas por Cobrar, Otras cuentas por cobrar, Inventarios y Gastos Pagados por Anticipado.

Caja y Bancos: representa el Efectivo de la empresa (en la misma empresa o en Bancos). Este activo tiene un 100% de liquidez.

Cuentas por cobrar: son producto de las ventas al crédito y representan aquellos montos que la empresa va a recibir como pago de sus clientes (deudores).

Otras Cuentas por cobrar: son cuentas por cobrar producto de alguna transacción distinta al giro del negocio (alquiler de algún ambiente propiedad del negocio).

Inventarios: representan las existencias que tiene la empresa en su almacén, pudiendo ser: insumos, materia prima, productos en proceso y productos terminados, dependiendo del giro del negocio (empresa productora, comercial o de servicios).

Gastos pagados por anticipado: representas pagos que la empresa realiza por adelantado por algún producto o servicio que utilizará en el futuro (seguros, alquileres).

- Activo No Corriente: son aquellos Activos con menor grado de liquidez (aquellos que se pueden convertir en efectivo en un plazo mayor a un año). Entre ellos tenemos los Activos Fijos (terrenos, inmuebles, maquinarias, equipos) y Depreciación.

Activos Fijos: son el Terreno, Edificios (Inmueble), Maquinaria y Mobiliario propiedad de la Empresa.

Depreciación: representa el desgaste de los Activos Fijos propiedad de la empresa, por su uso en el tiempo. El único Activo Fijo que no se deprecia es el Terreno.

Método de depreciación: línea recta.

Ejemplo: Si usted adquiere una cinta de escribir para la impresora puede deducir el costo de la misma en forma inmediata. Sin embargo si adquiere una máquina en $ 25,000.00 e intenta hacer lo mismo sus ingresos se verán distorsionados. La diferencia es que la maquina será utilizada a lo largo de varios años para generar ingresos.

De manera que se deduce o deprecia una porción de ese gasto a lo largo del tiempo estimado de duración del mismo. Los EEFF reflejaran mejor la contribución de ese activo a sus operaciones.

* Pasivo: son las obligaciones que tiene la empresa para con terceros (excepto dueños). Se clasifican según el plazo en el cual se tiene que honrar dicha obligación y se dividen en Pasivo Corriente y Pasivo No Corriente.

- Pasivo Corriente: son aquellas deudas que deben honrarse en el corto plazo (un año como máximo). Se tienen: Proveedores, Bancos, Empleados, Estado, entre otros.

Proveedores: son las obligaciones que tiene la empresa para con sus Proveedores, por los créditos que estos le hayan otorgado.

Bancos: son las deudas que tiene la empresa con los bancos por préstamos de corto plazo que estos le hayan otorgado.

Empleados: son las deudas que tiene la empresa con sus empleados (trabajadores) por concepto de sueldos, gratificación, beneficios sociales, entre otros.

Estado: son las deudas que tiene la empresa con el Estado por el pago de impuestos.

- Pasivo No Corriente: son aquellas deudas que deben honrarse en el largo plazo (más de un año). Se tienen Hipotecas, Tenedores de Bonos, entre otros.

Hipotecas: son deudas de largo plazo que tiene la empresa con entidades financieras por algún crédito hipotecario.

Tenedores de Bonos: son deudas de largo plazo que tiene la empresa con inversionistas de bonos emitidos por esta.

* Patrimonio: son las obligaciones que la empresa tiene con accionistas. Se tienen: Capital y Utilidades Acumuladas.

Capital: representa la inversión inicial y aportes posteriores que hayan realizado los dueños o accionistas de la empresa para la constitución y operación de la misma.

Utilidades Acumuladas: son las ganancias que la empresa va teniendo en el tiempo las cuáles se van acumulando. Estas se pueden capitalizar (convertirse en Capital) o distribuirse a los dueños a través del pago de dividendos.
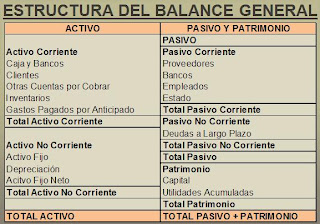
Estructura del Balance General

Estructura Balance General

Ejemplo de Balance General

Ejemplo de Balance General

Aspectos adicionales del Balance General

Aunque todos los activos se expresan en términos de unidades monetarias, sólo el Efectivo representa dinero real. Las cuentas por cobrar son cuentas adeudadas por terceros a favor de la empresa y los inventarios muestras las inversiones en unidades monetarias que la empresa ha realizado en materias primas, productos en proceso y productos terminados.

Los derechos contra los activos pueden ser de dos tipos: pasivo (dinero que adeuda la empresa) y la propiedad de los accionistas. El capital de los accionistas será un residuo que representa la cantidad que recibirán los accionistas si todos los activos de la empresa pudieran venderse a sus valores en libros y si todos los activos pudieran pagarse también en valores.

La cuenta Utilidades Retenidas se acumula a través del tiempo a medida que la empresa “ahorra” o “reinvierte” una parte de sus utilidades en lugar de pagarla como dividendos.

La otra cuenta del Patrimonio, el capital, surge de la emisión de acciones para obtener nuevos fondos de capital.

El balance general cambiará todos los días a medida que la empresa va teniendo diversos tipos de transacciones (aumento de inventarios, disminución de préstamos bancarios, entre otros).

Ecuación de Equilibrio

Si se incrementa un Activo se debe:
- disminuir otro activo en un importe igual, o
- aumentar un pasivo o patrimonio en un importe igual.

Si se disminuye un Activo se debe:
- aumentar otro activo en un importe igual, o
- disminuir un pasivo o patrimonio en un importe igual.

Si se incrementa un Pasivo se debe:
- disminuir otro pasivo o patrimonio en un importe igual, o
- aumentar un activo en un importe igual.

Si se disminuye un Pasivo se debe:
- aumentar otro pasivo o patrimonio en un importe igual, o
- disminuir un activo en un importe igual.

19 septiembre 2011

Titulización de Activos

Titulización de Activos

Trabajos de Contabilidad

Titulización de Activos
1. Definición:

Titulización de Activos, proceso mediante el cual se constituye un patrimonio con e propósito de respaldar el pago de los derechos conferidos a los títulos de valore emitidos con cargo a dicho patrimonio y la emisión de lo respectivos valores. Es un mecanismo financiero de consecución de efectivo utilizando como respaldo activos, que permitan generar los flujos de fondos a través de una patrimonio autónomo que se constituye por medio de un contrato de fiducia, contra el cual se emite títulos valores. Se puede titularizar:

* Activos inmobiliarios

* Cartera

La empresa busca aislar una parte de sus activos con el objeto de emitir valores respaldados solo por dichos activos.es decir el riesgo de los valores emitidos se encuentra ligado únicamente a tales activos y no al resultado general de la empresa.

La titulación es un instrumento de financiación con el que cuenta los agentes económicos y financieros en las economías mas desarrolladas. Es la venta de cualquier activo generador de caja como por ejemplo leasing, prestamos (hipotecas, créditos al consumo, etc), recibos de tarjeta de crédito concesiones de autopistas, recargos por moratoria nuclear, impuestos impagados, etc. a un inversor final.

Las empresas o instituciones financieras venden estos flujos de caja futuros a una entidad con finalidad específica, establecida exclusivamente para el programa de titulación.

El activo a titularizar por la empresa es la cartera de cuentas por cobrar, financiando mediante la emisión de títulos de papel comercial en diferentes divisas. Los métodos utilizados para hacer liquidas las cuentas de clientes han sido la gestión de cobro a vencimiento, el descuento comercial y la venta de crédito mediante operaciones de factoring.

Desde el punto de vista de la empresa, existen simplemente dos partes intervinientes, aunque como se indica posteriormente la estructura de un programa de titularización es más compleja:

- Empresa vendedora: Sociedad que ende los saldos de cuentas por cobrar, pero que sigue gestionando dichos saldos como propios sin ningún cabio en la gestión de cartera de clientes.

- Empresa compradora: Es la que obtiene la financiación de una tercera entidad, emisora del papel comercial con máxima calificación crediticia.

Previo al inicio del programa de titulizacion se efectúa un reconocimiento de los sistemas de gestión de la cartera de clientes, su calidad crediticia y todo los demás elementos que puedan influir en la calidad de los flujos de caja.

2.- Objetivos de la Titulización

Objetivos de Financiación

• La estricta función de financiación de la entidad originadora generando un flujo de caja completo.

• Optimización de la estructura financiera del originador en la medida en que la titulación se convierta en una fuente de financiación por el activo es decir ; por la estructura económica de la entidad.

• La consecuente generación de liquidez, propia de la movilización de recursos activados.

• El equilibrio contable /operativo de sociedades sobre invertidas o en expansión.

• Gestión de plazos y vencimientos, en la medida en que proporciona a las entidades de financiación un instrumento para dotar de una mayor eficiencia la transformación de vencimientos.

Objetivos de Rentabilidad

• La reducción del encaje legal preceptivo para las entidades credicios que operan en el negocio típico.

• La liberación de capital regulatorio mejorando los ratios de rentabilidad y dotando de una mayor eficiencia de la estructura financiera de la entidad.

• La búsqueda de beneficios en la medida en que la titulación puede considerarse como una oportunidad de negocios por consiguiente de diferenciales.

• La eliminación de costos de oportunidad o precios sombra, en que incurren la inmovilización de los recursos ante la propia dinámica de los mercados.

• Maximización de la remuneración l accionistas.

• La mejora de ratios de rentabilidad del capital y creación de valor para el accionista.

Objetivos de Gestión del riesgo

• La aminoración del riesgo de falencia crediticia, por la propia salida del balance del riesgo del portafolio titulizado y por el incremento de la disciplina y del rigor en la consecución de los créditos titulizables.

• La diversificación del riesgo en la medida en que este se diluye entre los inversores finales (traspaso de los riesgos de liquidez, crédito, cambio y amortización extemporánea del saldo titulizado).

• La gestión de rating de la entidad.

Objetivos de Negocios

• El acceso a nuevos inversores.

• Crecimiento empresarial sin incremento de recursos propios en una clara etapa desamortizadora que establece canónicamente la nueva economía.

• Gestión de tipos y precios; la utilización facilita el establecimiento de la políticas de precios de las entidades.

• Mejora de la transparencia en tipos y precios financieros (contacto de partidas patrimoniales de la empresa con los mercados de capitales).

• Rotación de activos debido ala desmovilización contable que permite mejorar el inventario tesorero.

• La titulación es un instrumento estratégico con la que deben contar las entidades.

3.- Operatividad de un Programa de Titulización

La empresa vende los activos al SPV pero mantiene toda la gestión de los mismos en virtud de un contrato por el cual el SPV designa ala empresa como el administrador del activo vendido por lo cual las cuentas a cobrar quedan fuera del balance pero se continúan gestionando de una forma normal. El administrador del programa es responsable de realizar el seguimiento y de manejar todas las transferencias y gastos relacionados con el programa mientras que la empresa continua cobrando sus cuentas por cobrar en forma habitual.

Ventajas

• La titulación es una financiación fuera del balance y por ello los ingresos de la venta de las cuentas por cobrar de la empresa no se contabilizan como deuda en el balance mejorando los ratios de gestión.

• Costo de financiación competitivo, resulta si el volumen a titulizar es suficiente.

• Permite asegurar diferenciales competitivos a largo plazo, lo cual en lo contexto del dólar y ante el probable cambio de escenario bancario resulta, como mínimo, interesante.

• No existe limitaciones sobre los ratios de balance y financieros (apalancamiento, liquidez, etc.), solo estudia el ratio de morosidad y el de dilución.

• Mejora la gestión de un activo importante para cualquier empresa al asignar un valor directo a la buena gestión de las cuentas por cobrar.

4.- Requisitos de Activos Titulizables

• Ser factible la realización de la agrupación de un cierto volumen que permita efectuar el análisis estadísticos, actuarial del riesgo de crédito.

• Debe ser posible homogenizar las operaciones crediticias para que abarate el proceso de titulización.

• Es necesario la diversificación geográfica como socioeconómica para aminorar el riesgo de crédito inherente al proceso en sí.

• Utilizar criterios de selección adecuados y fácilmente evaluados, como la sencillez de la calificación y de la determinación de los mecanismos de cobertura apropiados.

• El activo a de originar flujos de caja carácter periódico y predecible.

5.- Participantes

La titulización implica la participación de diversos agentes cuyo número y función depende de la estructura de titulizacion empleado:

• Emisor: persona de derecho público o privado que emite los valores mobiliarios para ser colocados en los mercados de capitales. Puede ser una persona natural o jurídica de naturaleza pública o privada nacional extranjera o mixta.

• Fiduciario: es la sociedad o institución titulizadora que se encarga de dirigir un proceso mediante un contrato de fiducia mercantil o encargo fiduciario, es responsable de la ejecución y cobra una comisión por su labor.

• Inversionistas: Son aquellos que adquieren los valores emitidos con cargo al patrimonio de propósito exclusivo.

• Mejorador: Persona que otorga garantías adicionales para el pago de sus derechos.

• Organizador: Es la persona en interés de la cual se conforma el patrimonio del propósito exclusivo y que se obliga a transferir los activos que lo integran

• Servidor: Persona que ejecuta el cobro de los derechos.

• Otros: Existen otros agentes como las sociedades de clasificadoras de riesgo, el agente estructurador, etc.

6.-Ventajas y Beneficios para las empresas

1.- COSTOS FINANCIEROS.- Les resulta conveniente independizar esta cartera de activos separándolos de su balance y venderlos al mercado, respaldados por la colocación de valores obteniendo mayor iguiendoes precios que se financiara atraves de la scuentas de pasivo y patrimonio.

2.- LIQUIDEZ.- Pueden deshacerse de sus activos de mayor liquidez consiguiendo efectivo para capital de trabajo, nuevas inversiones, etc.

3.-INDICADORES FINANCIEROS.- Pueden utilizar sus cuentas por cobrar para mejorar los índices de liquidez, de rentabilidad e indirectamente sus ratios de endeudamiento.

7.- Titulización y Flujo de Caja Proyectado

Aspecto fundamental en la titularización en el análisis de flujo de caja proyectado pues este constituye el factor decisorio.

Se debe iniciar analizando las bases de proyección diferenciando las macroeconómicas, las particulares de la empresa y el efecto combinado.

Es importante revisar el ciclo económico del país y de las expectativas al futuro; si la economía esta en crecimiento y en que parte del ciclo o si por el contario se vislumbra un estancamiento, una crisis y hacer los ajustes.

Por ejemplo: si para las proyecciones del año 8 y 9 utilizamos resultados de los años 4, 5, 6, y 7 debemos hacer los ajustes que nos ubiquen en condiciones normales de proyección, utilizando un factor a calcular combinando indicadores macroeconómicos.

8.- Formas que existes para la constitución de patrimonios de proposito exclusivo.

La conformación de patrimonio de propósito exclusivo se puede realizar de las siguientes maneras:

a).- Patrimonio fideicometidos, mediante fideicomisos de titulación.
b).- Patrimonio de sociedades de propósito especial.

9.- Fideicomisos de Titulación.

En el fideicomiso de titulación una persona denominada fideicomitente, se obliga a efectuar la transferencia fiduciaria de un conjunto de activos a favor de un fiduciario, para la constitución de un patrimonio autónomo denominado patrimonio fideicometido, sujeto al dominio fiduciario de este ultimo y afecto a la finalidad especifica de servir de respaldo a los derechos incorporados en valores, cuya suscripción o adquisición concede a su titular la calidad de fideicomisario.

Únicamente las sociedades titulizadoras pueden ejercer las funciones propias del fiduciario y tener bajo su dominio a uno o mas patrimonios fideicometidos para titulización.

9.1.- Sociedad Titulizadora

Es una sociedad anónima de duración indefinida suyo objeto exclusivo es desempeñar la función de fiduciario en proceso de titulización.

La sociedad titulizadora ejercen un dominio fiduciario sobre el patrimonio fideicometido, el mismo que le confiere plenas potestades, incluidas las de administración, uso, disposición y reivindicación sobre los activos que integran dichos patrimonios. Dicha potestad se ejercen con arreglo a la finalidad para la que fue constituido el fideicomiso y con observancia de las limitaciones que su hubieren establecido en el acto constitutivo del fideicomiso. Según la legislación vigente, la sociedad titulizadora esta obligada a:

A.- Cuidar y administrar os bienes y derechos que constituyen el patrimonio del fideicomiso, con la diligencia y dedicación de un ordenado comerciante y leal administrador.

B.- Defender el patrimonio del fideicomiso, preservándolo tanto de daños físicos como de acciones judiciales o actos extrajudiciales que puedan afectar o mermar su integridad.

C.- Proteger con póliza de seguros, los riesgos que corran los bienes fideicometidos, de acuerdo a lo pactado en el instrumento constitutivo.

D.- Cumplir los encargos que constituyen la finalidad del fideicomiso, realizando para ello actos, contratos, operaciones, inversiones negocios que se requiera, con la misma diligencia que la propia sociedad titulizadora pone en sus asuntos.

E.- Llevar el inventario y la contabilidad de cada fideicomiso con arreglo de ley, y cumplir conforme a la legislación de la materia las obligaciones tributarias del patrimonio fideicometidos, tanto las sustantivas como las formales.

F.- Preparara balances y estados financieros de cada fideicomisos, cuando menos una vez al semestre, así como un informe o memoria anual, y poner tales documentos a disposición de pos fideicometidos y fideicomisarios, sin perjuicio de su presentación a la CONASEV.

H.- Notificar a los fideicomisarios de la existencia de bienes y servicios disponibles a su favor dentro del termino de diez de que el beneficio esta expedido.

I.- Devolver al fideicomitente a sus causahabientes, al término del fideicomiso, los remanentes del patrimonio fideicometido, salvo que, atienda la finalidad de la transmisión fideicomisaria, corresponda la entrega a los fideicomisarios o a otras personas.

K.- Rendir cuentas a los fideicomitentes y a la CONACEV al termino del fideicomiso o de su inversión en el.

9.2.- Activos pueden conformar el patrimonio de proposito exclusivo en los Fideicomisos de Titulación

Puede utilizarse prácticamente cualquier activo, por lo que es posible estructurar a partir de un fideicomiso de titulación, procesos tales como los siguientes:

a).- Titulización de carteras de crédito y de otros activos generadores de un flujo de efectivo,

b).- Aquellos en que se transfieren uno o mas bienes inmuebles para que integren el patrimonio fideicometido y cuya explotación comercial o liquidación respaldara el pago de los valores a emitir.

c).- Los estructurados para el desarrollo de proyectos específicos en los que el patrimonio fideicometido se encuentra integrado por los diseños, estudios técnicos y demás medios y activos para el desarrollo de un proyecto con cuyos frutos y productos se respaldara el pago de los valores que se proyecta emitir.

d).- Aquellos destinados a financiar obras de infraestructura y servicios públicos, en los que los valores a emitir se encuentran respaldados por el flujo de efectivo que estos generen en el futuro, el mismo que es cuantificado con base a información estadística de años anteriores o con apoyo de proyecciones de años futuros.

9.3.- Conformacion los patrimonios de proposito exclusivo en los Fideicomisos de Titulación

El acto constitutivo del fideicomiso de titulación es aquel contrato entre el o los originadores y el o las sociedades titulizadoras, o el acto unilateral de esta última para la constitución de un patrimonio autónomo.

A dicho acto constitutivo se adhiere el o los inversionistas al suscribir o adquirir los valores que se emitan con respaldo en el patrimonio fideicometido, observando al mismo tiempo la calidad del fideicomisario.

El acto constitutivo relativo a cada patrimonio fideicometido se inscribe en los registros públicos, en la ficha registral correspondiente a la sociedad titulizadora que ejerce el dominio fiduciario sobre éste, en caso que los valores a respaldar vayan a ser objeto de oferta publica. Dicha inscripción es facultativa en caso que se trate de valores que vayan a ser ofrecidos privadamente.

9.4.- Valores emitidos con el respaldo del patrimonio fideicometido

Pueden ser emitidos, con el respaldo de un patrimonio en fideicomiso:

a).- Valores representativos de derechos crediticios.

b).- Valores que representen un derecho de participación en un patrimonio fideicometido.

c).- Valores que combinen ambos derechos.

9.5.- Cese del dominio Fidustario

El dominio fiduciario que ejerce la sociedad titulizadora, termina por las siguientes causales:

a).- Renuncia de la sociedad titulizadora, con la aprobación del fideicomisario y del fideicomitente.

b).- Cuando la sociedad titulizadora ingrese en proceso de disolución y liquidación. Esto solo afectara a su patrimonio propio y no a los patrimonios fideicometidos que se encuentren bajo su dominio.

c).- Cuando las partes decidan la remoción de la sociedad titulizadora, sujetándose a lo dispuesto en el acto constitutivo, o cuando ésta sea determinada por la CONASEV de oficio o a petición de parte, en los casos en que se hubiere comprobado la existencia de dolo o culpa grave.

10.- Sociedades de proposito especial

Son sociedades de propósito especial las sociedades anónimas cuyo patrimonio se encuentra conformado esencialmente por activos crediticios, y cuyo objeto social limita su actividad a la adquisición de tales activos y a la emisión de pagos de valores mobiliarios respaldados con su patrimonio. Las sociedades de propósito especial se rigen por lo dispuesto en la ley del mercado de valores y, en lo que corresponda, con las normas aplicables a las sociedades anónimas. Para dicha sociedades no es exigible un capital mínimo.

Su objeto social debe señalar que su actividad se limita a la adquisición de activos crediticios y la emisión de valores mobiliarios, no pudiendo efectuar otras actividades que no se encuentren directamente relacionadas con este fin, ni captar recursos del público.

En las sociedades de propósito social, la junta general de accionistas o el órgano social que corresponda, no puede, salvo disposición en contrario, modificar su objeto social si no cuenta con la previa aprobación de los titulares o de los valores que hubiese emitido por oferta publica.

Cuando los valores se emitan sean o vayan a ser objetos de oferta publica, las sociedades de propósito especial deben inscribirse en el registro publico del marcado de valores. Dicha inscripción acarrea la obligación de remitir a CONASEV lo siguiente:

a) Comunicación de toda modificación de estatutos.

b) Comunicación de los cambios en la plana directoral, gerencial y de representantes.

c) Comunicación de las personas que cuenten o adquieran un porcentaje superior al 5% de participación de su capital con derecho a voto.

d) Toda otra información que requiera CONASEV.

Pueden existir sociedades de propósito especial contraladas por el originador, en los casos que este posea la propiedad directa o indirecta de acciones u otros valores que le permitan ejercer mas de la mitad de los votos en junta general de accionistas. En tales circunstancias, las sociedades de propósito especial deberán cumplir lo siguiente:

a) Por lo menos uno de los miembros de cada órgano colegiado debe ser persona independiente, no vinculada al originador.

b) La sociedad no podrá solicitar su declaración de insolvencia sin contar con el voto aprobatorio de la persona independiente no vinculada del órgano colegiado que corresponda.

En relación de los valores respaldados por un patrimonio exclusivo, cuando así se hubiese acordado, es posible subordinar el pago de la prestación debida a sus titulares al previo pago de otra obligación presente o futura respaldada por el mínimo patrimonio de propósito exclusivo. La mencionada subordinación mantiene en su vigencia en caso se liquidación el patrimonio de propósito exclusivo.

10.1 Activos que pueden ser Titulizados mediante sociedades de proposito especial

Mediante sociedades de propósito especial únicamente pueden estructurarse procesos de titulación a partir de activos tales como: Cartera de créditos y de los accesorios de dichos activos. No obstante lo anterior, dicha sociedades podrán integrar a su patrimonio aquellos activos, distintos a los crediticios, que requieran para el cumplimiento de sus funciones. En este caso el patrimonio de propósito exclusivo al que nos referíamos anteriormente, es el patrimonio de dicha sociedad.

Mediante este procedimiento, desaparece la figura jurídica del patrimonio fideicometido, definida en el caso de titulación a través de sociedades titulizadoras y aparece el concepto de sociedad anónima, pero en todo caso una sociedad anónima con características especiales.

10.2 Valores que pueden ser emitidos en base a este Patrimonio

Los valores respaldados por el patrimonio de las sociedades de propósito especial pueden ser acciones o títulos representativos de deuda, emitidos mediante oferta pública o privada

11. La Calificación Creticia o Rating

El proceso de calificación o rating se puede definir como un indicador de referencia expresivo de la capacidad y probabilidad de pago en el momento especulado, tanto de los intereses como del principal inherente a toda deuda; en síntesis, refleja y etiqueta el nivel de riesgo crediticio soportado por el inversor que ha prestado sus fondos a la entidad que los recibe.

Los procesos de calificación crediticia son los resultados de un estudio y análisis, fundamentados ambos en opiniones imparciales y profesionales, mediante el cual se valora la capacidad de pago del principal e intereses de la deuda contraída por parte de entidades especializadas.

La confidencialidad es el principio básico que permite ala existencia de la calificación, ya que las agencias de rating tienen acceso a una información que, en definitiva constituye el entramado financiero de la entidad. La ausencia de este principio provocaría el rechazo de las entidades que han de ser calificada.

26 agosto 2011

Valor de Mercado

Valor de Mercado en la Venta de Bienes y Prestación de Servicios

Valor de Mercado
"Trabajos de Contabilidad"

Art. 32 LIR

En el caso de ventas, aportes de bienes y demás transferencias de propiedad a cualquier título, así como la prestación de servicios y cualquier otro tipo de transacción, el valor asignado será el de mercado.

Si el valor difiere del de mercado, sea por sobrevaluación o subvaluación, SUNAT procederá a ajustarlo tanto para el adquirente como para el transferente.

Valor de Mercado

Entre no Vinculados

Venta de bienes

- Existencias
- Valores
- Activo fijo
- Otros por D.S.

Servicios

- Otras transacciones
- Préstamos
- Exportación / Importación

Existencias: El que normalmente se obtiene en operaciones onerosas con terceros. En su defecto, precio entre partes independientes en condiciones iguales o similares (2006: tasación).

Valores: El precio en el mercado bursátil o según reglamento.

Activo fijo: Valor de transacción sí son bienes respecto de los cuales se realice transacciones frecuentes, en su defecto por tasación.

Valores

Valores que cotizan:

- Transacción bursátil: El de la transacción.
- Transacción extrabursátil: Promedio de cotización entre apertura y cierre.
- Cotización en más de una bolsa: La más alta.
- Conversión: Primero a dólares, tipo de cambio compra del mercado donde se ubica la bolsa; luego a soles, tipo de cambio SBS.

Valores que no cotizan:

- El valor de mercado será el de la transacción, que no será inferior al valor de participación patrimonial.
- Calculado sobre último balance no mayor a 12 meses de anterioridad. Si no, valor de tasación.

Servicios

El que normalmente se obtiene en condiciones iguales o similares, en los servicios onerosos que se presta a terceros no vinculados y no ubicados en paraísos fiscales.

En su defecto, o cuando la información no es fehaciente, el que obtiene un tercero con sujetos no vinculados.

En su defecto, mediante peritaje técnico.

Informe Nº 055-2003-SUNAT

El prestador de los servicios a título gratuito no se encuentra gravado con el Impuesto a la Renta, por los mismos.

“Cuando la LIR ha querido considerar una operación como gravada, aún cuando dicha operación en los hechos no generaría una ganancia, la misma ha sido incluida expresamente en la norma, tal como en el caso del art. 31 (entrega gratuita)”.

26 enero 2011

Notas a los Estados Financieros

Notas a los Estados Financieros

"Trabajos de Contabilidad"

Concepto, estructura y análisis de cuentas, aplicación - Casos

Notas a los Estados Financieros
Balance General:

- El Balance General es un estado conciso o sintético, formulado con datos de los libros contables, llevados por partida doble, en el cual se consignan de un lado todo los recursos y del otro todas las obligaciones de la empresa en una fecha dada. Es un estado estático.

- Las cuentas del activo deben ser presentados en orden decreciente de liquidez y las del pasivo según la exigibilidad de pago decreciente, reconocidas en forma tal que presenten razonablemente la situación financiera de la empresa a una fecha dada.

Estado de Ganancias y Pérdidas:

- Es el segundo de los Estados Financieros básicos, y muestra el total de los ingresos y egresos y su diferencia, que es el resultado obtenido en determinado periodo, resultado que puede ser positivo cuando represente utilidad, o negativo cuando haya sufrido pérdida. A diferencia del Balance General, es un estado financiero dinámico porque muestra hechos realizados en todo un periodo. Compara los costos de la empresa contra los ingresos habidos y muestra si hay utilidad o perdida.

- Presenta la situación económica de la gestión de la empresa es decir, este resultado nos indica; si la administración ha actuado en la toma de decisiones con criterios de economía y eficiencia; o si las inversiones a corto y largo plazo han producido rendimientos positivos o negativos.

Notas a los Estados Financieros:

Las notas son aclaraciones o explicaciones de hechos o situaciones, cuantificables o no, que forman parte integrante de todos y cada uno de los estados financieros, los cuales deben leerse conjuntamente con ellas para su correcta interpretación. Las notas incluyen descripciones narrativas o análisis detallados de los importes mostrados en los estados financieros, cuya revelación es requerida o recomendada por las NIC, pero sin limitarse a ellas, con la finalidad de alcanzar una presentación razonable. Las notas no constituyen un sustituto del adecuado tratamiento contable en los estados financieros.

Alcance:

Las notas son revelaciones aplicables a saldos de transacciones u otros eventos significativos, que deben observarse para preparar y presentar los estados financieros cuando correspondan.

Contenido:

Cada nota debe ser identificada claramente y presentada dentro de una secuencia lógica, guardando en lo posible el orden de los rubros de los estados financieros, como se muestra a continuación:

Notas de carácter general:

a) La nota inicial de identificación de la empresa y su actividad económica.

b) Declaración sobre el cumplimiento de las NIC oficializadas en el Perú.

c) Notas sobre las políticas contables importantes utilizadas por la empresa para la preparación de los estados financieros.

2. Notas de carácter especifico por las partidas presentadas en los estados financieros.

3. Otras notas de carácter financiero o no financiero requeridas por las normas, y aquellas que a juicio del directorio y de la gerencia se consideren necesarias para un adecuado entendimiento de la situación financiera y el resultado económico.

I. Notas de Caracter General:

1.1. Identificación de la Empresa y Actividad Económica.

- Se debe indicar el nombre de la empresa, el domicilio y forma legal, el país donde se encuentra constituida, la dirección de su oficina principal y la ubicación donde se desarrolla su actividad económica, descripción de la naturaleza de sus operaciones y de sus principales actividades, si las hubiera, Asimismo, se debe indicar el numero de trabajadores sin importar su condición laboral por clase ocupacional y al final del periodo.

Ejemplo: Nota 1. Actividad Económica y de Operaciones

La empresa financiera ABC, es una sociedad anónima constituida el 11 de agosto de 1995, iniciando sus operaciones el 14 de febrero de 1995.
El objetivo social de la empresa es realizar actividades de intermediación financiera para favorecer el desarrollo de las actividades rurales, comerciales y productivas de la región San Martín, para lo cual capta y coloca recursos financieros a fin de facilitar el acceso al crédito de los agentes económicos que se encuentran en su área de influencia.

Al 31 de diciembre de 2007, la empresa desarrolla sus actividades a través de una oficina principal y 11 agencias. Su domicilio legal es en Jr. Moyobamba No. 1000 – Moyabamba.

El personal empleado para desarrollar sus actividades al 31 de diciembre del 2007 y 2006 ascendió a 278 y 124, respectivamente.

1.2. Declaración sobre cumplimiento de las NIC.

Se debe revelar que la empresa ha observado el cumplimiento de las NIC en la preparación y presentación de sus Estados Financieros.

1.3. Políticas contables.

Se deben revelar las políticas contables importantes que sigue la empresa en la preparación de sus Estados Financieros relacionados a los siguientes aspectos, en la medida que le sea aplicable:

* Cuentas por cobrar

Ejemplo Nota 02: Principios y Prácticas Contables

Los Estados Financieros han sido preparados de acuerdo con principios de contabilidad generalmente aceptados en el Perú aplicables a entidades financieras, que comprende sustancialmente las normas impartidas y prácticas dictadas y/o permitidas por la SBS y en lo que sea aplicable las Normas Internacionales de Información Financiera oficializadas a través de Resoluciones emitidas por el Consejo Normativo de contabilidad.

- Existencias
- Inversiones
- Inmuebles maquinaria y equipo
- Arrendamientos
- Costo de financiamiento
- Activos intangibles
- Reconocimiento de ingresos
- Provisiones
- Costo de beneficios sociales
- Impuesto a la Renta
- Otros.

1.4. Cambios y Políticas Contables.

Se debe revelar los cambios de políticas contables que se hayan realizado para la elaboración de los Estados Financieros del ejercicio corriente, con respecto a los utilizados en el ejercicio anterior, señalando la siguiente información:

- Naturaleza y justificación del cambio.
- El importe del ajuste reconocido.

1.5. Errores Sustanciales.

Se debe revelar los ajustes por errores sustanciales, señalando: La naturaleza del error, el monto de la corrección reconocida, el monto de la corrección de ejercicios anteriores.

1.6. Situaciones posteriores a la fecha de los Estados Financieros.

Se debe revelar cualquier transacción y otros eventos económicos que ocurren entre la fecha de los Estados Financieros y la fecha en que se autoriza su emisión, que afecte o pudiera afectar la situación financiera y las perspectivas de la empresa, describiendo su naturaleza y montos, si su importancia lo amerita, como: una fluctuación cambiaria; cambios en los precios de realización de los valores negociables respecto a los valores de mercado; perdidas resultante de incendios, inundación y otros desastres; compra de un negocio, de inmuebles, maquinaria y equipo; cambios de las normas legales aplicables a la empresa o sus operaciones; etc.

II. Notas de Carácter Específico:

Denominación de Títulos y Cuentas.

Se debe revelar cualquier cambio que se adopte en relación con la denominación de los títulos y cuentas y el contenido o naturaleza de las mismas.

2.1. Caja y Bancos

Se debe mostrar separadamente los fondos relativos a: Saldo de libre disposición en efectivo y bancos; depósitos de ahorros; depósitos a plazos; y, fondos sujetos a restricciones.

2.2. Valores negociables

Se debe mostrar separadamente y en columnas, información relativa a valores negociables, de acuerdo a lo siguiente: Clase de valores; cantidad o monto nominal de valores; valor en libros; valor de mercado unitario, si estos son diferentes del valor contabilizado; las ganancias y perdidas no realizadas>; los movimiento durante el periodo de la reserva por fluctuaciones de valor y la naturaleza de tales movimientos.

2.3. Cuentas por Cobrar Comerciales.

Se debe mostrar en cuadro comparativo, desdoblados en fracción corriente y no corriente según la fecha de vencimiento, los importes vencidos hasta 30 días y los que se encuentren vigentes de acuerdo a: Cuentas por cobrar comerciales con terceros; Cuentas y documentos por corar a comerciales a empresas vinculadas; Castigo de cuentas de dudosa cobranza; Provisión para cuenta de cobranza dudosa.

2.4. Otras cuentas por cobrar.

Se debe revelar la naturaleza y condiciones de esta cuenta y mostrar, separadamente información relativa a otras cuentas por cobrar, desdoblados en fracción corriente y no corriente, de acuerdo a: Saldos iniciales; adiciones; deducciones; y, Saldos finales.

2.5. Existencias

- Se debe revelar lo siguiente:

El importe registrado por clase de existencias: Mercaderías; productos terminados; subproductos, desechos y desperdicios; productos en proceso; materias primas; materiales auxiliares, envases y embalajes; suministros diversos; existencia por recibir.

2.6.Gastos pagados por anticipado.

Se debe mostrar el monto de los alquileres, seguros y otros gastos pagados por anticipado.

2.7. Inversiones permanentes.

Se debe revelar la información relativa a lo señalado en instrumentos financieros, y en un cuadro comparativo separado de los valores en empresas vinculados, lo siguiente: Análisis por categorías de las inversiones; nombre de los emisores, de ser el caso; clase de inversión; cantidad y monto nominal, valor en libros; valor de mercado unitario y total; el valor razonable de inversiones inmobiliarias; entre otros.

2.8. Inversiones en empresas vinculadas.

Se incluirá, separadamente, en columnas, información relativa a inversiones en empresas vinculadas.

2.9. Inmuebles, Maquinaria y Equipo.

Se debe mostrar en un cuadro comparativo, clasificado por clase de activo: terrenos, edificios y otras construcciones; maquinaria, equipo y otras unidades de explotación; muebles y enseres; unidades de transporte; trabajos en curso; y otras propiedad; etc.

2.10. Depreciación Acumulada de Inmuebles, Maquinaria y Equipo.

Se debe mostrar en un cuadro comparativo, información relativa a la depreciación acumulada según la clase de inmuebles, maquinaria y equipo, que presenta: saldos iniciales; adiciones aplicadas a resultados; reducciones por retiros o ventas, reevaluaciones renovaciones y reemplazos; otros cambios por adiciones o deducciones, con descripciones de su naturaleza; saldos finales.

2.11. Activos intangibles.

Se debe revelar la vidas útiles de los activos intangibles o las tasas de amortización empleadas; incluyendo información comparada con el ejercicio anterior, relativo a la conciliación del monto que arrastra el activo al inicio y al final del ejercicio.

2.12. Amortización acumulada de activos intangibles.

Se debe revelar los métodos empleados: incluyendo separadamente y en columnas información relativa a la amortización acumulada de intangibles al inicio y al final.

2.13. Otros Activos.

Se debe revelar que clase de activos la componen y describir apropiadamente la naturaleza de los mismos.

2.14. Cuentas por pagar comerciales.

Se debe mostrar en cuadro comparativo información relativa a cuentas por pagar comerciales con terceros diferenciados de las cuentas por pagar comerciales a empresas y personas vinculadas, desdoblados en fracción corriente y no corriente, los importes vencidos y los que se encuentren dentro del plazo de vencimiento. Adicionalmente, para las cuentas por pagar de largo plazo deberá indicarse los vencimientos, tasas de interés y garantías, de ser el caso.

2.15. Otras Cuentas por Pagar.

Se revelan separadamente información relativa a: Tributos por Pagar; Remuneraciones y participaciones por pagar; Provisión para beneficios sociales; Anticipos de Clientes; Dividendos por Pagar; Intereses por Pagar; Cuentas por Pagar Diversas; Provisiones Diversas.

2.16. Deudas a Largo Plazo.

Se debe revelar la naturaleza de cada uno de los prestamos o financiamiento de los pasivos a largo plazo, incluirá separadamente y en columnas, información relativa a valores colocados por oferta publica y otros pasivos a largo plazo, desdoblado en fracción corriente y no corriente.

2.17. Contingencias.

Se debe revelar lo siguiente: La naturaleza de la contingencia; Los factores incierto que puedan afectar los resultados futuras y una estimación del efecto financiero o la aseveración de que tal estimación no pueda hacerse.

2.18. Capital.

Se debe revelar lo siguiente: Por cada clase de acciones representativas de capital social; En forma separada se mostrara los anticipos de los ociosa o accionistas para futuros aumentos al capital social.

2.19. Capital Adicional.

Se debe revelar el capital adicional pagado para cada clase de acciones separado de las donaciones, primas y otros conceptos análogos.

2.20. Reservas.

Se debe revelar la descripción de la naturaleza de las reservas y propósito por cada reserva existente.

2.21. Ventas Netas.

Se mostrara las ventas netas realizadas a terceros separadamente de las realizadas a empresas o personas vinculadas.

2.22. Costo de Ventas.

Se debe revelar la composición del costo de ventas según la naturaleza del gasto, considerando la actividad económica de la empresa.

2.23. Gasto de Ventas.

Se debe revelar la composición de los gastos de ventas considerando los gastos por naturaleza.

2.24. Gasto de Administración.

Se debe revelar la composición de los gastos de administración considerando los gastos por naturaleza.

2.25. Clasificación de los Gastos por Naturaleza.

Se debe revelar el monto de los gastos por naturaleza de acuerdo a la siguiente clasificación: Depreciaciones y amortizaciones; Gastos de personal; Tributos.

2.26. Otros Ingresos.

Se debe revelar por separado los ingresos y egresos provenientes de las actividades del giro del negocio, que por su naturaleza, tamaño o incidencia sean relevantes para explicar el comportamiento o rendimiento de la empresa durante el periodo.

2.27. Ingresos y Gastos Extraordinarios.

Se debe revelar la naturaleza e importes brutos de las partidas extraordinarias, gastos adicionales y deducciones.

Informe de Gerencia

1.- Declaración de responsabilidad

La declaración debe contener lo siguiente:

1.1. Titulo: “Declaración de responsabilidad”
1.2. Párrafo: “El presente documento contiene información veraz sobre el desarrollo del negocio de … al …. Del año …. Los firmantes se hacen responsables por los daños que puedan generar la falta de veracidad o insuficiencia de los contenidos, dentro del ámbito de su competencia, de acuerdo a las normas del Código Civil.
1.3. Nombre completo y firma del Gerente General
1.4. Fecha de elaboración.

2.- Análisis y Discusión de la Gerencia

El análisis y discusión de la Gerencia en los estados financieros intermedios, que describe y explica las principales características de la situación financiera de la empresa, su desempeño financiero y los principales riesgos e incertidumbre que esta enfrenta. Consiste en un comentario analítico de la gerencia, respecto del resultado de las operaciones y de la situación económica financiera de la empresa, cuyo fin es facilitar el análisis y la comprensión de los cambios importantes que hayan ocurrido correspondientes al ultimo periodo y su variación respecto al mismo periodo correspondiente al año precedente y de ser relevante respecto al cierre del ejercicio anterior.

Algunos aspectos que puedan incluirse en la discusión y análisis, sin perjuicio de otros que sean necesarios para la comprensión de la condición financiera y el resultado de sus operaciones, son los siguientes:

1. Los principales factores e influencias determinantes del desempeño financiero, incluyendo los cambios del entorno dentro del cual opera la empresa.
2. Inverersion y financiamiento.
3. Resultados económicos.
4. Las fortalezas y recursos de la empresa cuyo valor no esta reflejado en los estados financieros presentados conforme a las NIC.
5. En el caso de los bancos e instituciones financieras adicionalmente deberán incluir comentarios sobre: Los periodos efectivos; la forma en que administra y controla los riesgos; y exposiciones asociadas con los diferentes perfiles de vencimientos y tasas de interés.

14 enero 2011

Depreciación, venta del activo fijo y revaluación

Depreciación, venta del activo fijo y revaluación

"Trabajos de Contabilidad"

Depreciación


Distribución sistemática del importe amortizable de un activo a lo largo de su vida útil

Disposiciones legales

De conformidad:

* Con el Art. 39 de ley del I.R. los edificios y construcciones solo serán depreciados mediante el método de línea recta, a razón del 3% anual.

La SUNAT podrá autorizar porcentajes de depreciación mayores a los que resulten por aplicación de lo dispuesto en la ley.

La empresa que suspenda totalmente su actividad productiva, podrá dejar de computar la depreciación de sus bienes del activo fijo por el periodo.

Tasa de Depreciación:

* Edificios y Construcciones 3%
* Ganado de trabajo, reproducción y redes de pesca. 25%
* Vehículos de transporte terrestre (excepto ferrocarriles); hornos en general.20%
*Maquinarias y equipo utilizados por las actividades minera, petrolera y de construcción, excepto muebles, enseres y equipos de oficina.20%
*Equipos de procesamiento de datos.Maquinarias y equipos adquiridos a partir del 01/01/1991.10%
*Otros bienes del Activo Fijo. 10%
*Gallinas reproductoras 25%.

En ningún caso se aplicaran depreciaciones en ejercicios anteriores.
forma parte del activo fijo aquellos bienes que sufren desgaste, cuyo costo de adquisición sea mayor a 1/4 de la UIT.

metodos de depreciación

doble saldo decreciente

suma de numero de digitos
Venta del activo fijo:

* Art. 32 del reglamento de la ley del I.R. los beneficios resultantes de la expropiación de bienes se sujetaran a las siguientes reglas:

a) Se imputaran a los ejercicios gravables que se ponga a disposición o el importe de las cuotas del mismo.
b) Cuando una parte del precio de expropiación se pague en bonos los beneficios , los beneficios se imputarán proporcionalmente a los ejercicios en los cuales los bonos se negocien o rediman.

Cambio de vida util:

Después que se estima la vida útil de un activo:

* Derá necesario vigilar tal estimación respecto a posibles cambios.
* Tan pronto ocurra un cambio, del valor en libros del activo al inicio del año del cambio menos cualquier valor de desecho deberá depreciarse a través de la cantidad de años restantes de vida útil.

Revaluación:

La NIC 16 modificada , señala que se tratará como una política contable.

*Métodología de Revaluación:

1)El metodo del Costo
2)El metodo de la revalorización

* En nuestro país se dan las:

*Revaluaciones voluntarias

20 noviembre 2010

Activos Fijos

Los Activos Fijos definiciones básicas

"Trabajos de contabilidad", en esta oportunidad brindando más conocimiento a todos mis lectores sobre Los Activos Fijos.
Activos Fijos
Definición de Activo Fijo

Los activos fijos se definen como los bienes que una empresa utiliza de manera continua en el curso normal de sus operaciones; representan al conjunto de servicios que se recibirán en el futuro a lo largo de la vida útil de un bien adquirido.

Para que un bien sea considerado activo fijo, debe cumplir las siguientes características:

1.- Ser físicamente tangible.

2.- Tener una vida útil relativamente larga (por lo menos mayor a un año o a un año o a un ciclo normal de operaciones, el que sea mayor).

3.- Sus beneficios deben extenderse por lo menos más de un año o un ciclo normal de operaciones, el que sea mayor. En este sentido, el activo fijo se distingue de otros activos (útiles de escritorio, por ejemplo) que son consumidos dentro del año.

4.- Ser utilizado en la producción o comercialización de bienes y servicios, para ser alquilado a terceros, o para fines administrativos. En otras palabras, el bien existe con la intención de ser usado en las operaciones de la empresa de manera continua y no para ser destinado a la venta en el curso normal del negocio.

Vida útil

La vida útil de un activo fijo es definida como la extensión del servicio que la empresa espera obtener del activo. La vida útil puede ser expresada en años, unidades de producción, kilómetros, horas, o cualquier otra medida. Por ejemplo, para un inmueble, su vida útil suele estimarse en años; para un vehiculo, en kilómetros o millas; para una maquina, de acuerdo con las unidades de producción; para las turbinas de un avión, las horas de vuelo.

La estimación de la vida útil de un activo fijo debe ser realizada tomando en cuenta dos aspectos: el desgaste físico producido por el uso del activo y el desgaste funcional. El primero es producido por el uso de los activos y el deterioro ocasionado por motivos distintos a su uso como aquellos relacionados con el factor tiempo (oxido y corrosión de la maquinaria). Los factores funcionales se relacionan con la obsolescencia tecnológica y con la incapacidad del activo para operar con eficiencia.

La vida útil constituye una estimación contable y por lo tanto esta sujeta a valores subjetivos; su estimación es probablemente la parte mas difícil de la contabilidad para depreciación. En general, las empresas suelen basar sus estimaciones en experiencias anteriores, referencias de especialistas, revistas.

Estimación de los Activos Fijos

Conceptualmente los activos fijos tangibles pueden ser clasificados en tres grandes grupos:

• Inmueble, maquinaria y equipo: Comprenden los edificios, maquinarias, instalaciones, muebles y enseres, vehículos, y en general, aquellos activos sujetos a depreciación ya que se trata de activos con vidas útiles limitadas.

• Recursos naturales: comprenden aquellos bienes que están sujetos a extinción del recurso, es decir, están sujetos a agotamiento.

• Terreno: comprenden aquellos bienes que no están sujetos a depreciación ni a agotamiento.
El Plan Contable General Revisado plantea la utilización de diversas cuentas para el control del activo fijo (ver cuadro Nº. 2) De acuerdo con este esquema, los activos fijos pueden ser clasificados en: terrenos; edificios y otras construcciones; maquinaria y equipo; unidades de transporte; muebles y enseres; equipos diversos; unidades por recibir; trabajos en curso. Adicionalmente a estas cuentas es posible incluir otras específicas para el negocio, como por ejemplo, inmovilizaciones agropecuarias (para empresas agrícolas o pecuarias), reservas mineras (por el costo de la concesión de las empresas mineras), inmovilizaciones forestales (para empresas del sector maderero).

2. Contabilización del Activo Fijo

Costo Original

De acuerdo con los principios de contabilidad generalmente aceptados, el activo fijo debe ser contabilizado a su costo y ser incluido como activo fijo incluye su precio de compra mas todos aquellos importes razonables y necesarios que se pagaron para tenerlo listo para su propósito de uso. Debido a que estos costos varían de acuerdo cada tipo de activo fijo, a continuación se presentan algunos ejemplos y problemas que se suelen presentar en su contabilización:

Terreno: el costo original de un terreno incluye tres grupos de desembolsos: precio de compra, costos relacionados con el cierre de la transacción (ver cuadro adjunto algunos ejemplos); y costos relacionados con preparar el terreno para el uso que se le desee destinar, en este ultimo grupo se incluye como parte del terreno debe ser neto de cualquier valor que se recupere en la demolición (vena de puertas, rejas, etc.)

Es importante tener claro que no forma parte del costo del terreno el costo de cercar, pavimentar la vereda, ni los sistemas de agua y alumbrado puesto que estos activos, a diferencia del terreno, sufren un desgaste en el tiempo y deben ser contabilizados por separado.

Edificios: Los edificios pueden ser construidas o comprados en estado acabado (nuevos o usados). En el primer caso, el costo original del edificio incluye todos aquellos costos en los que se incurre para su construcción, hasta los cargos de los contratistas, materiales, mano de obra y gastos generales.

En el caso que se adquiere un edificio ya existente, nuevo o viejo, su costo original incluye, al igual que los terrenos, todos los costos de transferencia y las mejoras que se realizan para reparar y renovar el edificio para su propósito original.

Maquinaria y Equipo: El costo original de la maquinaria y el equipo incluye los costos de la transferencia y aquellos costos que se requieren para que el activo pueda ponerse en servicio en el lugar y condiciones requeridas, como son, el transporte, costos de instalación, mejoras, costos de prueba antes de ponerlo en servicio, etc. No forman parte del costo original del activo los gastos de mantenimiento o reparaciones que del costo original del activo los gastos de mantenimiento o reparaciones que se tengan que hacer a la maquinaria y equipo, inclusive debido a errores en su instalación debido a que estos rubros son aplicados directamente contra gastos del periodo y no deben ser activados como parte del costo del activo fijo.

3. Mejoras y reparaciones:

A lo largo de la vida útil de un activo se suelen realizar desembolsos relacionados con los mismos, los cuales pueden ir desde el cambio de aceite, el silenciador o la batería de un vehiculo, hasta la modernización completa de una planta concentradora, por ejemplo. El problema contable que se presentan estos desembolsos es si deben o no ser incluidos como parte del costo del activo (capitalizarse) o considerarse como gastos del periodo.

La regla general al respecto es que deben ser activados todos aquellos desembolsos relacionados con el activo fijo que incrementan los beneficios futuros del mismo. Estos beneficios pueden ser expresados como un incremento de la vida útil, por una mejora sustancial en la calidad de los productos manufacturados por el activo, por una reducción en los costos de operación, o por un aumento de la capacidad productiva.

A continuación se presentan algunas de las principales situaciones sobre estos desembolsos.

Reparaciones y mantenimiento:

Las reparaciones y mantenimiento comprenden aquellos gastos que no amplían la capacidad o eficiencia del activo y que simplemente mantienen el activo en su condición ya existente o que se restablecen el activo para que trabaje bien. Por ejemplo, el costo de pintura de un auto, la reparación de un choque, el afinamiento y el cambio de llantas son reparaciones.
En todos estos casos, los desembolsos realizados deben ser cargados a gastos contra los resultados del periodo en que se efectuaron.

Reparaciones Extraordinarias:

Comprenden aquellas reparaciones que no realizan de manera frecuente, implican un desembolso significativo por lo general, e incrementan el valor de uso (eficiencia) o la vida útil del activo fijo. Por ejemplo, es el caso del cambio de motor de un vehiculo, renovación del sistema eléctrico de la planta, el cambio del sistema de agua y desagüe en un edificio.
Las reparaciones de carácter extraordinario deben ser cargadas al costo del activo, incrementándolo. De esta manera, el valor neto en libros ahora resulta mayor y debe ser depreciado en los años de vida útil remanente del activo. Si la reparación ha incrementado la vida útil del activo, debe recalcularse el cronograma de depreciación para los siguientes periodos.

Adicionales:

Las adiciones representan nuevos activos que se añaden al activo original, como por ejemplo, la construcción de pisos adicionales en un edificio, la instalación de una cisterna para un edificio de departamentos o la construcción de un nuevo pabellón en un centro medico. En estos casos, los costos que han generado las adiciones deben ser capitalizados, incrementando el costo original del activo.

Mejoras y Reemplazos:

Las mejoras y reemplazos representan la sustitución de partes del activo original por otras nuevas que van a incrementar el beneficio futuro del activo. En el caso de la mejora, es aquel gasto originado por la sustitución del activo original por uno mejor que aumenta la capacidad o eficiencia de un activo o que amplia su vida útil. Por ejemplo, el cambio del motor de gasolinera a petróleo de un automóvil es considerado como una mejora, igualmente lo es una reparación mayor del motor, que permite usar el vehiculo 150,000 kilómetros adicionales.

Los reemplazos son aquellas sustituciones del activo original por uno de igual rendimiento, como por ejemplo, el cambio del motor gasolinera del vehiculo por otro gasolinera pero de menor antigüedad. En estos casos, los desembolsos originados deben ser capitalizados como parte del costo del activo.